"또 밀렸네" 삼성바이오로직스 화요일 주가 전망, 종가 136만6천원?
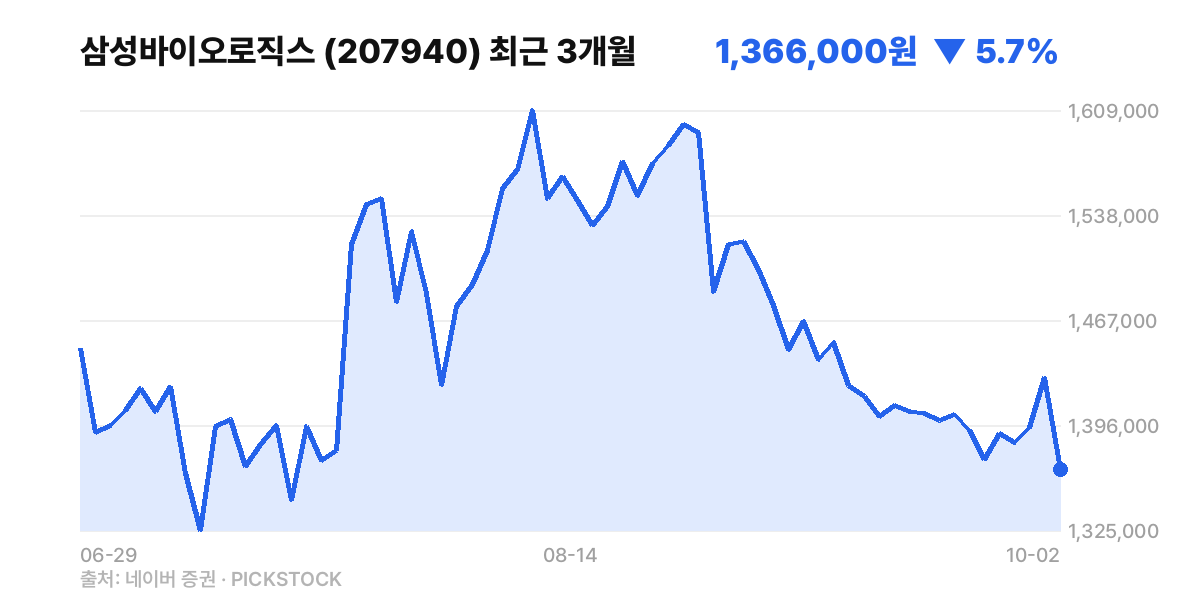
오늘 -3.67% 하락, 종가 136만6천원
시가 142만1천원, 고가 142만9천원, 저가 135만원
거래량 68,581주, 거래대금 938억원
시가총액 63조 2,334억, 외국인 보유율 13.24%
52주 최고 198만7천원, 최저 100만원
PER 38.05배, EPS 35,900원, PBR 7.62배
증권사 평균 목표주가 1,991,552원, 평균 추천 4.00(매수)
개미:
"유상증자 이거 또 주가 흔드는 건가요?"
유상증자 이야기가 가격에 부담을 준 게 분명합니다.
왜 장중에 이만큼 밀렸나
외국인 순매도가 10월 2일에 대량으로 나왔습니다.
외국인 -28,114주, 기관 -3,322주, 개인 +30,685주
수급이 외국인 중심으로 돌아선 점이 즉각적으로 반영됐습니다.
유상증자 논란, 얼마나 걱정해야 하나 (출처: DS투자증권 등)
리포트들은 유상증자가 기존 주주 희석을 제한적이라고 보면서도
동시에 '과감한 투자 필요'를 강조합니다.
DS투자증권은 "유상증자, 기존 주주 가치 희석 제한적"이라고 했고
대신증권과 키움은 실탄 확보로 인수·증설 본격화 관점입니다.
즉, 성장 동력을 위한 비용은 늘어나지만 장기 그림을 그리려는 신호로도 해석됩니다.
밸류는 어떤 상태인가
PER 38배, PBR 7.6배로 고평가 구간에 가깝습니다.
EPS는 35,900원으로 현재 주가를 뒷받침하는 이익 수준은 있지만
평균 목표주가(약 199만원)와 비교하면 괴리감이 있습니다.
PER → 1년 벌이를 시가총액으로 나눈 값, 몇 년이면 투자원금이 회수되는지 보는 지표입니다.
화요일, 뭘 봐야 하나
외국인 수급 흐름이 이어지는지 먼저 확인해야 합니다.
증권사들이 말하는 '투자 확대' 실체(인수·증설 발표 등)가 나오는지도 봐야 합니다.
시장 전체의 위험선호가 꺾이면 바이오 등 성장주는 더 민감하게 반응합니다.
그래서, 오르냐 내리냐
누르는 쪽
- 외국인, 10/02 -28,114주, 지속 매도라면 주가 부담입니다
- PER, 38.05배, 상대적 고평가 구간이라는 신호입니다
- 거래대금, 938억, 변동성 확대 시 급락 재료가 됩니다
버티는 쪽
- 목표주가, 1,991,552원, 증권사 컨센서스는 여전히 상향 여지로 해석됩니다
- 증권사 의견 평균 4.00, 기관의 중장기 신뢰 지표가 남아있습니다
- 시가총액 63조, 대형주 지위로 유동성 지원 가능성 있습니다
요건 참고만 해주세요~!
픽스톡 💡
※ 이 글은 정보 제공 목적이며 투자 권유가 아닙니다.
※ 투자 판단과 책임은 투자자 본인에게 있습니다.
※ 수치는 작성 시점 기준이며 변동될 수 있습니다.
관련 테마의 대표 기업을 확인하고, 내 관심 종목은 뉴스·시그널·시장 맥락으로 이어서 볼 수 있습니다.
다음 읽을거리