삼성전자 주가 전망, +5.67% 급등 "외국인 또 샀네?" 목요일엔 어디까지
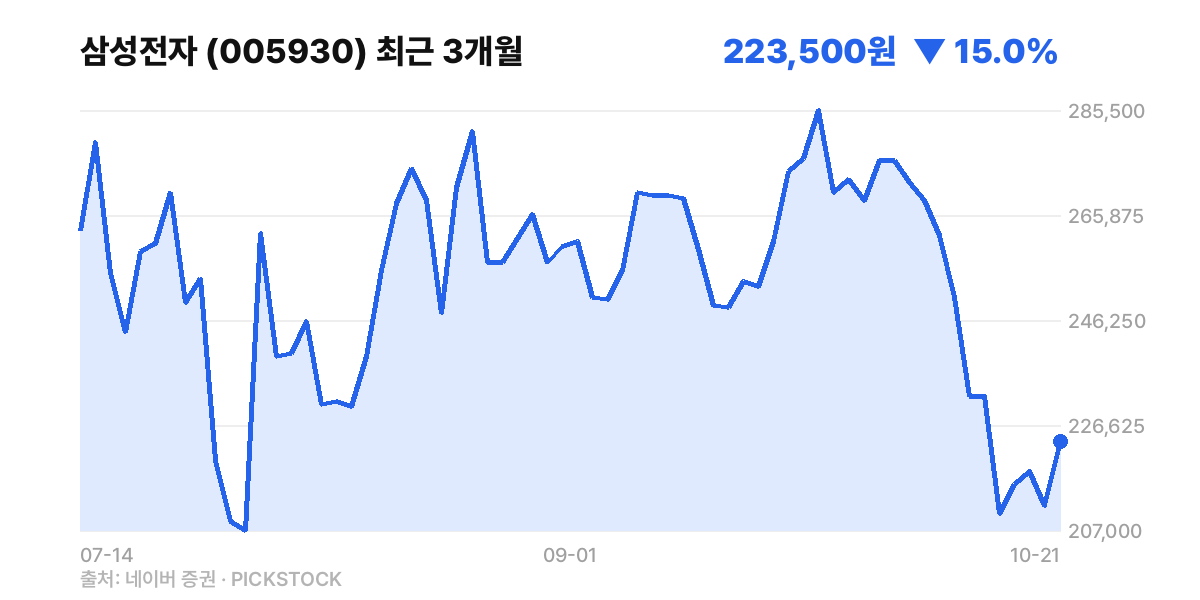
오늘 +5.67%, 삼성전자가 223,500원에 마감했습니다!!!
목요일 삼성전자 주가 전망, 오늘은 숫자부터 보고 가시죠.
시가가 217,000원이었는데 저가도 217,000원이었습니다.
장 시작부터 시가 밑으로는 한 번도 안 내려갔다는 얘기구요.
장중 고가는 228,000원까지 찍었습니다.
개미:
"52주 최고가 380,000원에 물려 있는데... 이제 좀 숨 쉬어도 되나?"
오늘 하루로는 아직 모릅니다.
돈이 어디서 들어왔는지 보면 힌트가 조금 보이거든요.
삼성전자 주가 급등 이유, 수급부터 볼까요? (출처: 네이버 증권)
종가: 223,500원
거래량: 16,086,411주
거래대금: 3조 5,807억
시가총액: 1,306조 6,433억
가볍게 오른 날이 아니라는 뜻이죠.
가장 눈에 띄는 건 외국인입니다.
삼성전자 외국인 순매수, 3일 연속 들어왔다
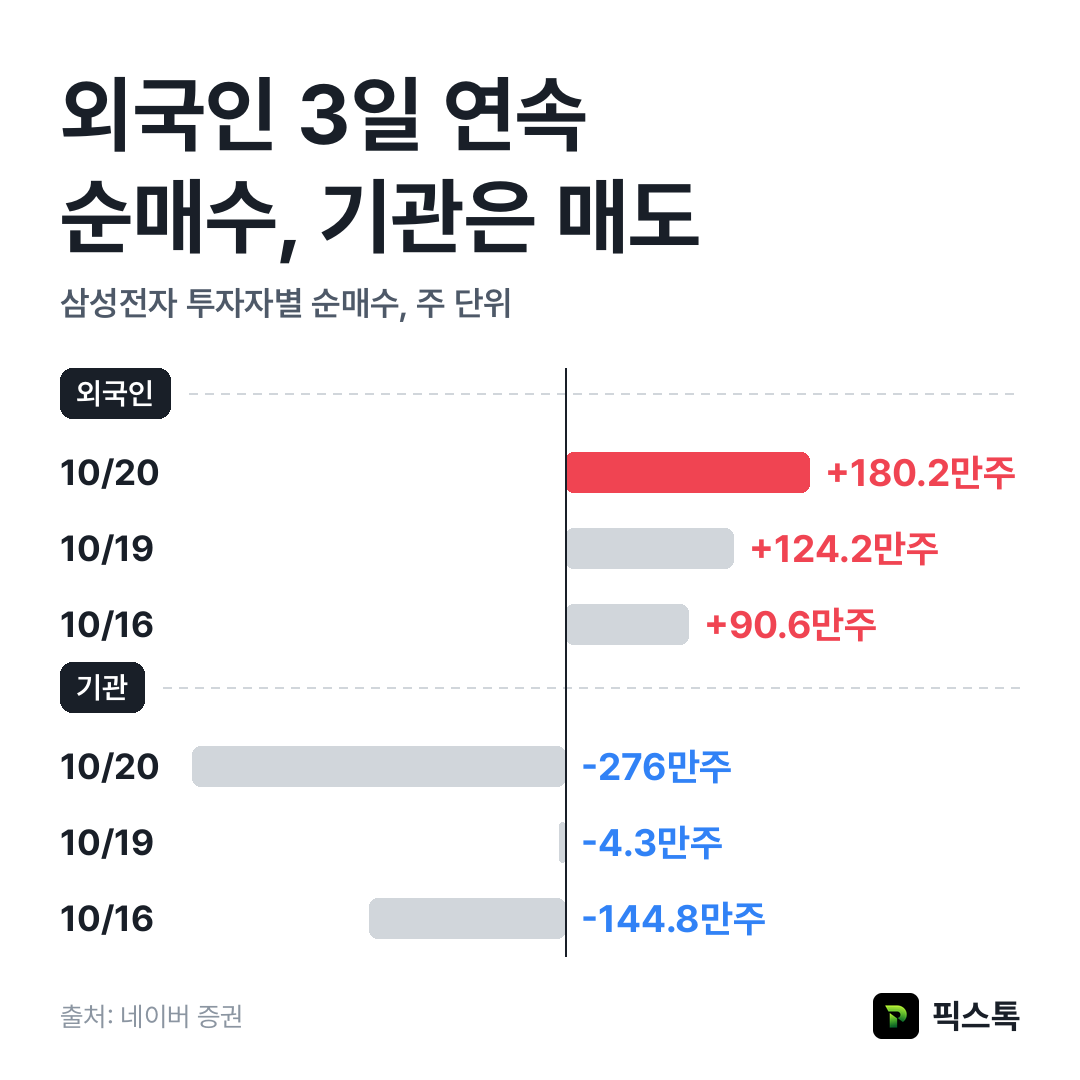
10/20: 외국인 +1,801,659주, 기관 -2,760,235주
10/19: 외국인 +1,241,581주, 기관 -42,900주
10/16: 외국인 +906,438주, 기관 -1,447,523주
외국인은 3일 연속 순매수, 기관은 3일 연속 순매도입니다.
사는 쪽과 파는 쪽이 딱 갈렸습니다.
그런데 그 직전 10/15을 보면 얘기가 좀 다릅니다.
10/15: 외국인 -7,280,040주
이날 외국인이 크게 던졌거든요.
그 물량을 개인(+4,658,533주)과 기관(+2,391,459주)이 받아냈구요.
외국인이 돌아온 건 맞지만, 그날 던진 물량은 기억해 둘 만합니다.
외국인 보유율: 46.08%
지금 가격, 비싼 건가 싼 건가
PER: 10.00배
EPS: 22,292원
PBR: 2.59배
배당수익률: 0.75%
PER → 회사가 버는 돈으로 시가총액을 다 채우는 데 걸리는 햇수입니다.
EPS → 주식 한 주가 벌어들인 순이익입니다.
PBR → 회사 순자산에 비해 주가가 몇 배에 거래되는지 보는 숫자입니다.
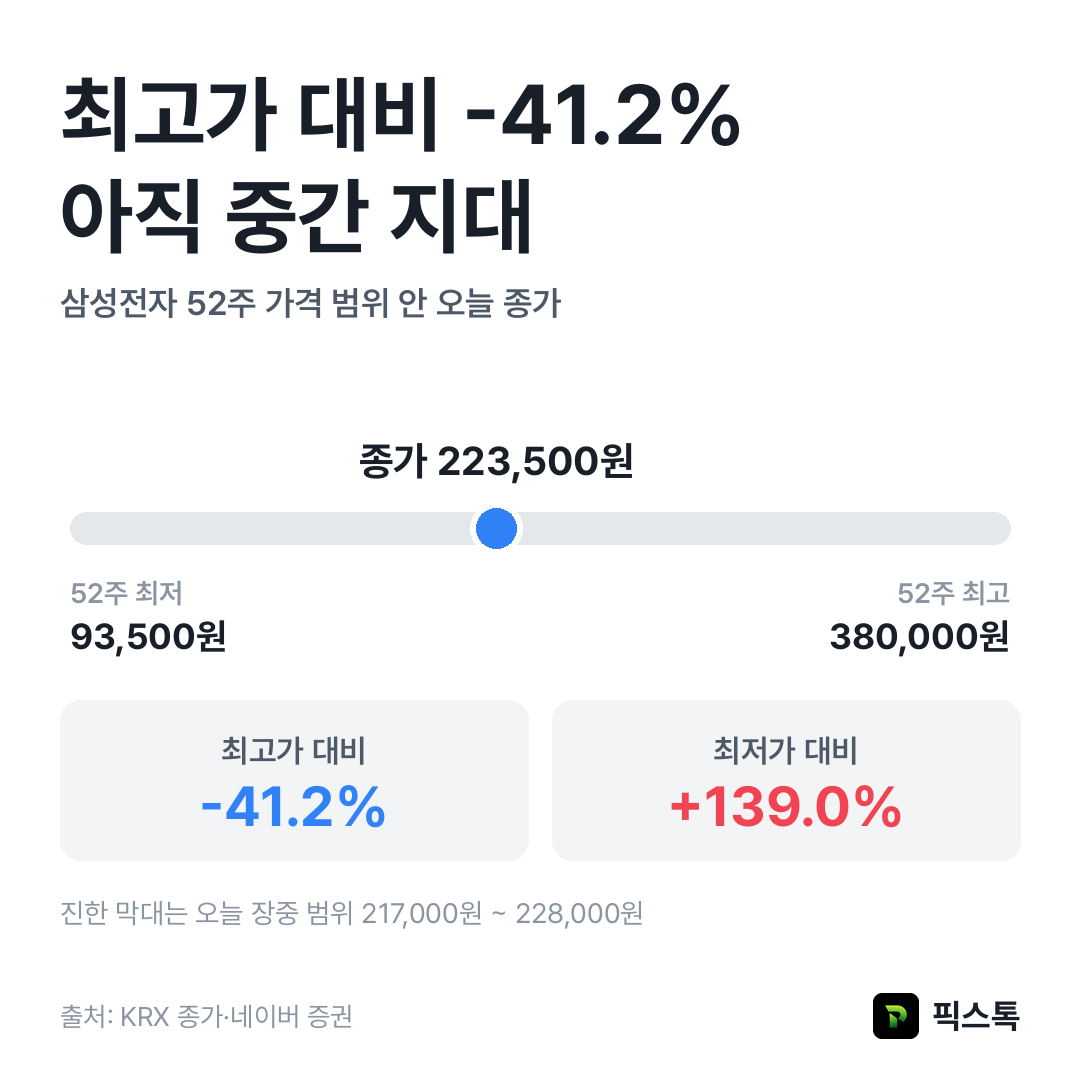
52주 범위로 보면 위치가 더 잘 보입니다.
52주 최고가: 380,000원 (종가는 최고가 대비 -41.18%)
52주 최저가: 93,500원 (종가는 최저가 대비 +139.04%)
바닥에선 많이 올라왔고, 꼭대기까진 아직 멉니다.
딱 중간 어딘가에 서 있는 셈이죠.
증권사는 뭐라고 하나
지난 10/12에 리포트가 한꺼번에 나왔습니다.
DS투자증권은 "사상 최초 DRAM 분기 매출 100조원 상회"라는 리포트를 냈습니다.
하나증권은 "강한 DRAM 가격. LPDDR 공급 부족 심화"라는 리포트를 냈구요.
키움증권은 "4Q26 영업이익 116조원 전망", IBK투자증권은 "환율도 메모리 호황을 막진 못했다"였습니다.
유진투자증권 제목은 "눈높이를 높이는 구간"입니다.
제목만 봐도 공통 키워드는 DRAM입니다.
DRAM → 스마트폰, 서버에 들어가는 메모리 반도체입니다.
증권사 평균 목표주가: 495,227원 (컨센서스)
추천 의견 평균: 4.00 (5점 만점, 매수 수준)
컨센서스 → 증권사들이 낸 목표가를 평균 낸 숫자입니다.
이건 가능성의 숫자이지 약속된 가격이 아닙니다...
목표가와 주가 사이가 멀다는 건 기대가 크다는 뜻이면서, 실망할 여지도 있다는 뜻이거든요.
개미:
"목표가가 저렇게 높은데 주가는 왜 여기냐구요!!!"
시장은 늘 리포트보다 수급과 심리로 먼저 움직입니다.
목요일 삼성전자 주가 전망, 뭘 봐야 하나?
→ 외국인 순매수가 목요일에도 이어지는지
→ 오늘 저가 217,000원을 지켜내는지
→ 장중 고가 228,000원을 다시 넘어서는지
→ 기관의 3일 연속 순매도가 멈추는지
오늘은 고가에서 밀려 마감한 만큼 위쪽 매물도 확인이 필요합니다.
저는 외국인과 기관 숫자부터 봅니다.
결국 이번 반등은 수급 싸움이거든요.
그래서, 오르냐 내리냐
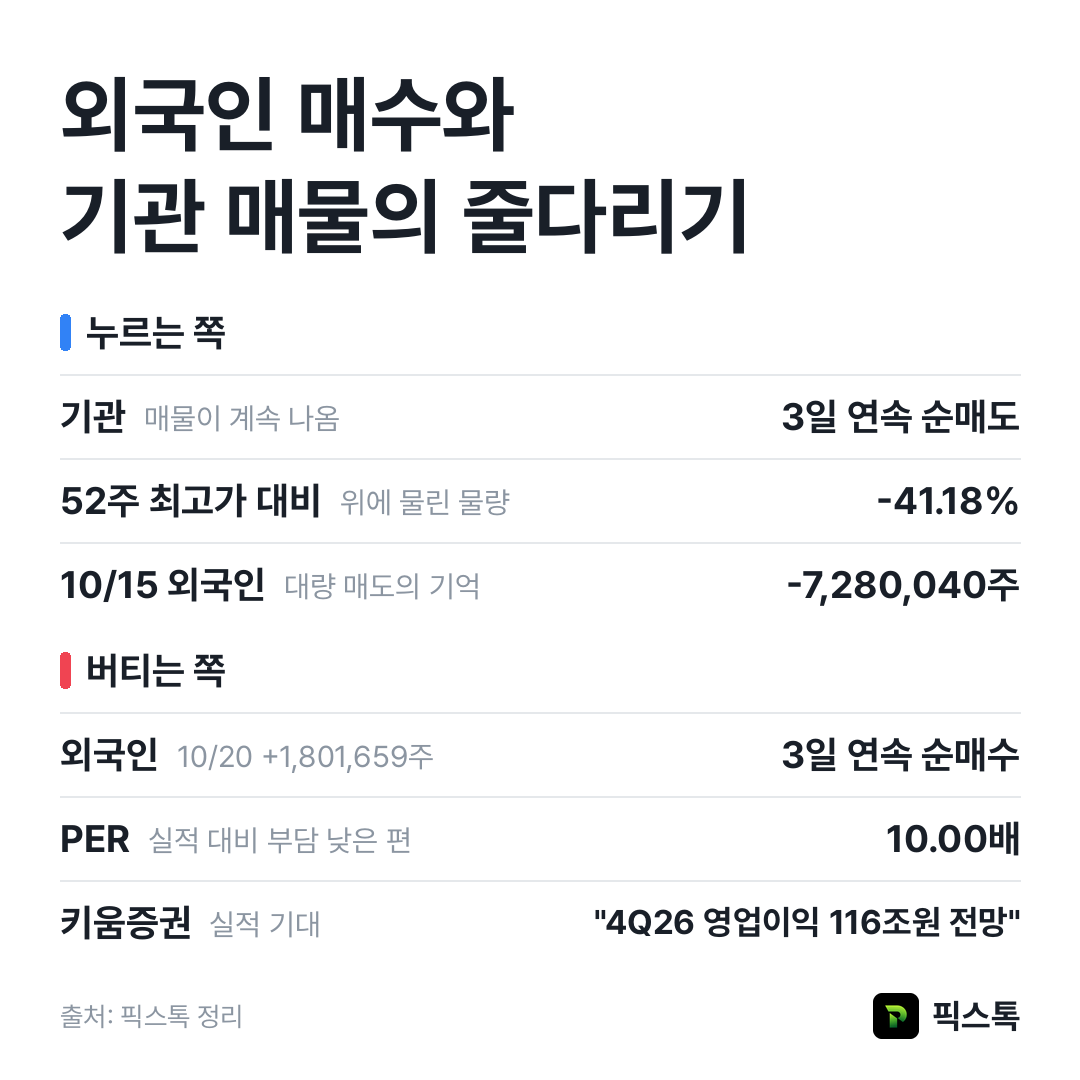
누르는 쪽
- 기관: 3일 연속 순매도, 매물이 계속 나옴
- 52주 최고가 대비: -41.18%, 위에 물린 물량
- 10/15 외국인: -7,280,040주, 대량 매도의 기억
버티는 쪽
- 외국인: 3일 연속 순매수, 10/20 +1,801,659주
- PER: 10.00배, 실적 대비 부담 낮은 편
- 키움증권: "4Q26 영업이익 116조원 전망", 실적 기대
요건 참고만 해주세요~!
픽스톡 💡
※ 이 글은 정보 제공 목적이며 투자 권유가 아닙니다.
※ 투자 판단과 책임은 투자자 본인에게 있습니다.
※ 수치는 작성 시점 기준이며 변동될 수 있습니다.
관련 테마의 대표 기업을 확인하고, 내 관심 종목은 뉴스·시그널·시장 맥락으로 이어서 볼 수 있습니다.
다음 읽을거리